Jebakan Rekening Tunggal: Menikmati Uang Modal yang Disangka Keuntungan
Pemandangan ini terjadi setiap hari di ribuan bisnis skala kecil dan menengah: seorang pemilik usaha mentransfer uang kas dari rekening yang sama untuk membayar tagihan listrik rumah tangga, membeli susu anak di minimarket, lalu sore harinya mentransfer uang ke supplier kain untuk restok barang dagangan.
Ketika rekening bisnis dan rekening pribadi dibiarkan bersatu, batas antara modal kerja, uang titipan supplier, dan laba bersih menjadi lenyap.
Banyak pengusaha merasa usahanya untung besar karena saldo ATM selalu bertambah di awal bulan. Padahal, uang yang bertambah tersebut sebagian besar adalah biaya bahan baku pesanan yang belum diselesaikan atau pajak yang belum disetor. Begitu pemilik mengambil uang tersebut untuk keperluan konsumtif pribadi, bisnis sebenarnya sedang memakan modalnya sendiri (capital depletion).
Ketika stok habis dan harus restok ulang dalam jumlah besar, pemilik terkejut mendapati saldo kas tidak mencukupi, hingga akhirnya terpaksa meminjam uang atau menggunakan paylater berbunga tinggi untuk menambal kas.
Tiga Kerugian Terbesar Jika Uang Bisnis dan Pribadi Bercampur
-
Buta Terhadap Performa Finansial Asli
Anda tidak akan pernah tahu apakah produk yang dijual benar-benar menghasilkan margin sehat atau justru menggerus kas perlahan-lahan. Biaya hidup pribadi yang boros bisa menutupi performa bisnis yang sebenarnya brilian, atau sebaliknya, suntikan uang pribadi yang terus-menerus menutupi model bisnis yang sebenarnya merugi (zombie business). -
Kalkulasi Harga Pokok Penjualan (HPP) yang Cacat
Banyak pemilik tidak pernah memperhitungkan nilai waktu dan tenaga kerja mereka sendiri ke dalam komponen HPP. Akibatnya, harga jual yang dipasang di marketplace tampak murah dan laku keras, tetapi tidak menyisakan ruang margin untuk merekrut karyawan baru. -
Mustahil Mendapatkan Mitra Strategis atau Pendanaan Perbankan
Pihak bank, investor, maupun mitra waralaba membutuhkan laporan mutasi bank yang bersih dan terverifikasi. Rekening yang bercampur dengan transaksi dapur dan cicilan pribadi akan langsung ditolak dalam proses uji kelayakan (due diligence).
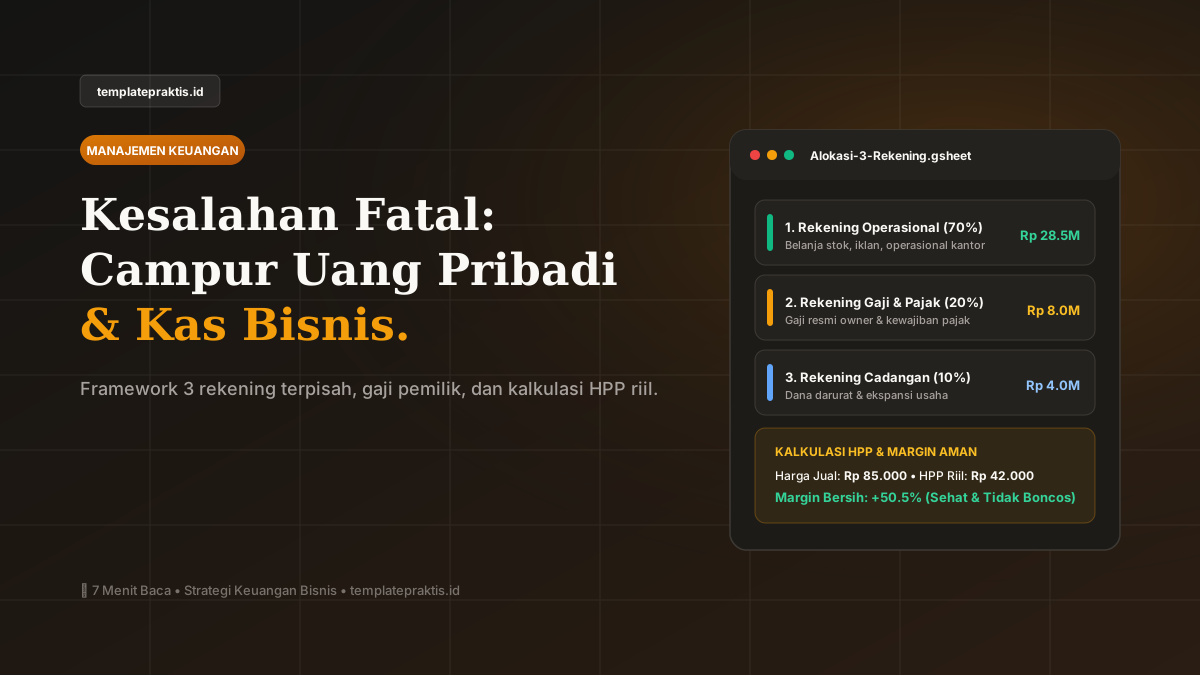
Framework Pemisahan Finansial: Sistem Gaji Pemilik (Owner Salary)
Solusi paling efektif untuk menghentikan kebiasaan ini adalah mengubah pola pikir: Anda adalah karyawan nomor satu di bisnis Anda sendiri, bukan pemilik yang bebas mengambil isi brankas kapan saja.
Terapkan framework alokasi dana berikut:
[ Pendapatan Penjualan Bersih ]
              │
    ┌─────────┴─────────┐
    ▼                   ▼
[ HPP & Bahan Baku ]  [ Biaya Operasional Tetap ]
    │                   │
    └─────────┬─────────┘
              ▼
       [ Sisa Margin ]
              │
    ┌─────────┴─────────┐
    ▼                   ▼
[ Gaji Pemilik Tetap ] [ Laba Ditahan / Kas Darurat Usaha ]
(Masuk ke Rekening Pribadi)
Untuk menentukan besaran gaji pemilik yang sehat:
- Tentukan Nominal Pokok yang Realistis: Hitung kebutuhan hidup dasar bulanan Anda. Tetapkan angka tersebut sebagai gaji tetap yang ditransfer pada tanggal yang sama setiap bulan (misalnya tanggal 28) dari rekening usaha ke rekening pribadi.
- Tahan Diri dari Penarikan Tambahan di Tengah Bulan: Jika saldo pribadi habis sebelum akhir bulan, Anda harus berhemat layaknya seorang karyawan profesional, bukan mengambil kas toko.
- Bagi Dividen Hanya dari Laba Bersih yang Sudah Diaudit: Bonus pemilik atau dividen tambahan hanya boleh diambil setiap 6 atau 12 bulan sekali setelah seluruh kewajiban usaha dan cadangan kas darurat terpenuhi.
Kaidah Praktis: Bisnis yang sehat menggaji pemiliknya secara layak dan terukur, bukan membiarkan pemiliknya mengambil uang receh setiap hari hingga kas usaha lumpuh.
3 Langkah Disiplin yang Wajib Dieksekusi Minggu Ini
- Buka Rekening Bank Baru Atas Nama Khusus Usaha
Tidak perlu menunggu berbadan hukum PT atau CV. Sebagai perseorangan, Anda bisa membuka rekening tabungan bank digital atau bank umum kedua yang khusus difungsikan untuk seluruh penerimaan dan pengeluaran bisnis. - Alihkan Seluruh QRIS, Rekening Toko, dan Marketplace
Ganti nomor rekening penampungan di Shopee, Tokopedia, TikTok Shop, dan EDC ke nomor rekening baru tersebut. - Kunci Aplikasi Perbankan Usaha dari Pembayaran Pribadi
Hapus rekening bisnis dari aplikasi dompet digital pribadi (GoPay, OVO, ShopeePay konsumtif). Kartu debit rekening usaha hanya boleh berada di kantor atau di laci kerja, bukan di dompet harian Anda.
Solusi Praktis: Menguasai Fondasi Finansial Bersama Masterclass Terarah
Memahami konsep pemisahan uang dan kalkulasi harga sering kali membingungkan jika hanya dipelajari secara teoretis dari buku akuntansi tebal. Anda butuh panduan praktis yang langsung menunjukkan studi kasus operasional riil UMKM di Indonesia: mulai dari cara menyusun sistem amplop bank, menghitung biaya komisi marketplace, hingga simulasi strategi pricing anti-boncos.
Jika Anda ingin merapikan fondasi keuangan usaha Anda secara tuntas tanpa perlu trial-and-error selama berbulan-bulan, pelajari materi terstruktur di Masterclass Keuangan UMKM — Dari Nol Sampai Rapi dari templatepraktis.id.
Kursus video on-demand 5 modul ini dilengkapi lembar kerja aksi (workbook) yang bisa langsung Anda praktekkan langkah demi langkah hari ini, sekali beli tanpa biaya langganan bulanan.